
Los precios del azúcar han registrado un fuerte aumento, acumulando cerca de un 25 % de alza desde comienzos de año. Este incremento refleja una oferta global cada vez más ajustada, impulsada por el fenómeno de El Niño, el crecimiento de la demanda de biocombustibles y nuevas restricciones a las exportaciones en algunos de los principales países productores.
Oferta mundial más ajustada y precios del azúcar al alza
Mientras gran parte de los commodities agrícolas ha mostrado una evolución más moderada durante la actual temporada, el mercado del azúcar continúa desmarcándose con una tendencia alcista.
Desde principios de año, el precio de referencia del azúcar crudo ha superado los US$ 450 por tonelada, alcanzando su nivel más alto en casi dos años.
En un escenario donde la demanda se mantiene relativamente estable, la principal explicación está en el lado de la oferta.
Tres factores están impulsando el aumento de los precios:
- El impacto climático del fenómeno de El Niño.
- El crecimiento de la producción de biocombustibles, especialmente etanol.
- Las restricciones a las exportaciones aplicadas por algunos productores relevantes.
La Organización Internacional del Azúcar proyecta actualmente un déficit global de aproximadamente 0,2 millones de toneladas para la temporada 2026/2027, después de haber registrado un superávit de 1,1 millones de toneladas durante el período anterior.
Sin embargo, el análisis de Coface advierte que este déficit podría ser incluso mayor si persisten las actuales dificultades productivas.
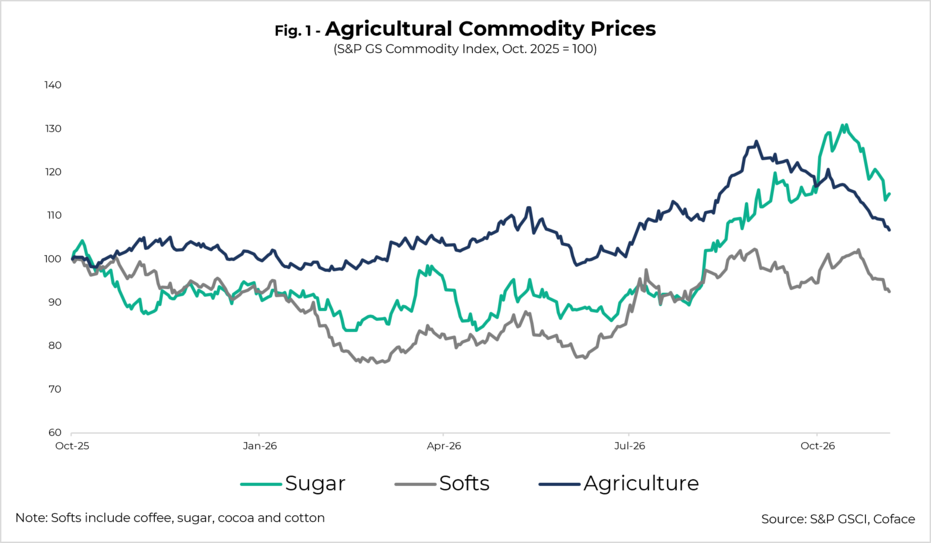
Precios de los productos agrícolas, noviembre de 2026
El fenómeno de El Niño golpea a los principales productores de azúcar
El principal factor de riesgo para la oferta mundial sigue siendo el clima.
Brasil: lluvias excesivas afectan la producción
Brasil, responsable de cerca del 23,5 % de la producción mundial de azúcar, ha enfrentado fuertes lluvias en la región Centro-Sur, donde se concentra más del 90 % de su producción.
Estas precipitaciones han dificultado las labores de cosecha y molienda de caña de azúcar, además de afectar la calidad del cultivo debido al exceso de humedad.
Como resultado, el volumen de caña procesada mostró una caída cercana al 2,9 % durante gran parte de la temporada.
India: déficit de lluvias afecta los cultivos
En India, segundo mayor productor mundial de azúcar, el monzón presentó precipitaciones inferiores a lo habitual.
El déficit acumulado de lluvias ha perjudicado el desarrollo de los cultivos y reducido las expectativas de rendimiento para la temporada actual.
Tailandia también enfrenta una baja producción
Tailandia, segundo exportador mundial después de Brasil, también proyecta una disminución relevante en su producción de azúcar.
Las estimaciones apuntan a una caída cercana al 17 %, situándose bajo los 10 millones de toneladas durante la temporada 2026/2027.
Todo indica que estas condiciones seguirán ligadas al actual fenómeno de El Niño, cuyos efectos podrían mantenerse al menos hasta el primer trimestre de 2027.
Europa tampoco escapa a las dificultades
La Unión Europea también enfrenta problemas productivos.
Las olas de calor registradas durante el verano afectaron significativamente los cultivos de remolacha azucarera, principal materia prima para la producción de azúcar en la región.
Como consecuencia, se espera que la producción europea disminuya alrededor de un 20 % durante la presente campaña.
El auge de los biocombustibles está reduciendo la oferta de azúcar
Además de los factores climáticos, la expansión de los biocombustibles está generando una presión estructural sobre la oferta mundial de azúcar.
Brasil e India han incrementado de manera sostenida los porcentajes obligatorios de mezcla de etanol en combustibles, con el objetivo de reducir la dependencia de combustibles fósiles importados.
En Brasil, la cuota obligatoria de mezcla aumentó del 30 % al 32 %, mientras que India adelantó sus metas de incorporación de etanol antes de lo previsto.
Este fenómeno tiene una consecuencia directa: una parte creciente de la caña de azúcar ya no se destina a la producción de azúcar para consumo humano, sino a la elaboración de etanol.
El alza de los precios del petróleo registrada tras el conflicto con Irán también ha incentivado a los productores a privilegiar la producción de biocombustibles.
En el centro-sur de Brasil, la proporción de caña destinada a azúcar cayó por debajo del 47 %, frente a casi el 53 % registrado la temporada anterior.
Como resultado:
- La producción de azúcar disminuyó un 14,6 %.
- La producción de etanol aumentó un 4,3 %.
Según el análisis de Coface, esta tendencia podría mantenerse mientras los precios energéticos continúen siendo atractivos para los productores.
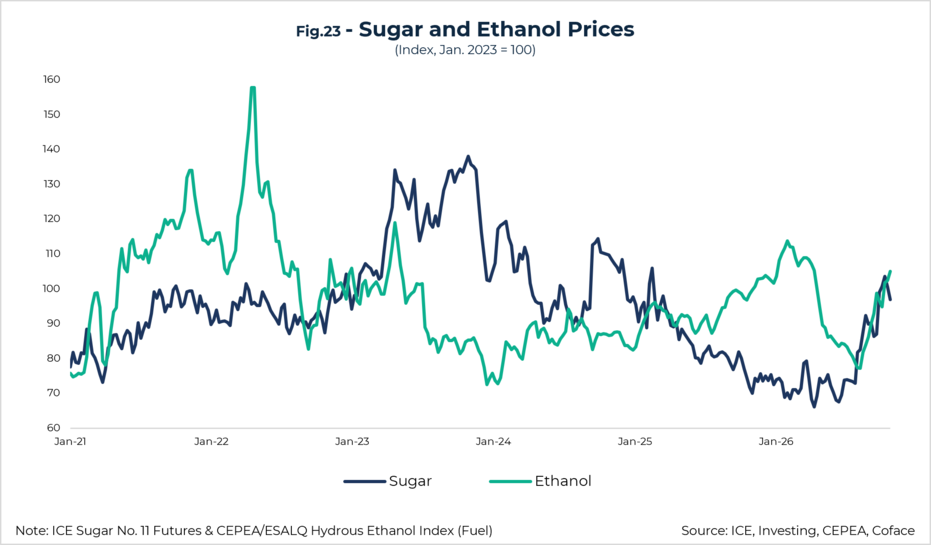
NOV2026 Precios del azúcar y el etanol
India restringe exportaciones y aumenta la presión sobre el mercado
Otro factor relevante es la política comercial de India.
Hasta hace pocos años, el país figuraba entre los mayores exportadores de azúcar del mundo. Sin embargo, desde 2023 ha comenzado a restringir progresivamente sus exportaciones y, durante 2026, prácticamente las suspendió para asegurar el abastecimiento interno.
Además, las autoridades han limitado el uso de caña de azúcar para producir etanol con el objetivo de proteger la disponibilidad local.
Aunque estas decisiones buscan estabilizar el mercado doméstico, también tienen efectos globales importantes.
La reducción de las exportaciones indias aumenta la dependencia del mercado internacional respecto de Brasil, país que actualmente concentra aproximadamente el 55 % del comercio mundial de azúcar.
Esto vuelve al mercado más vulnerable frente a cualquier problema productivo localizado.


